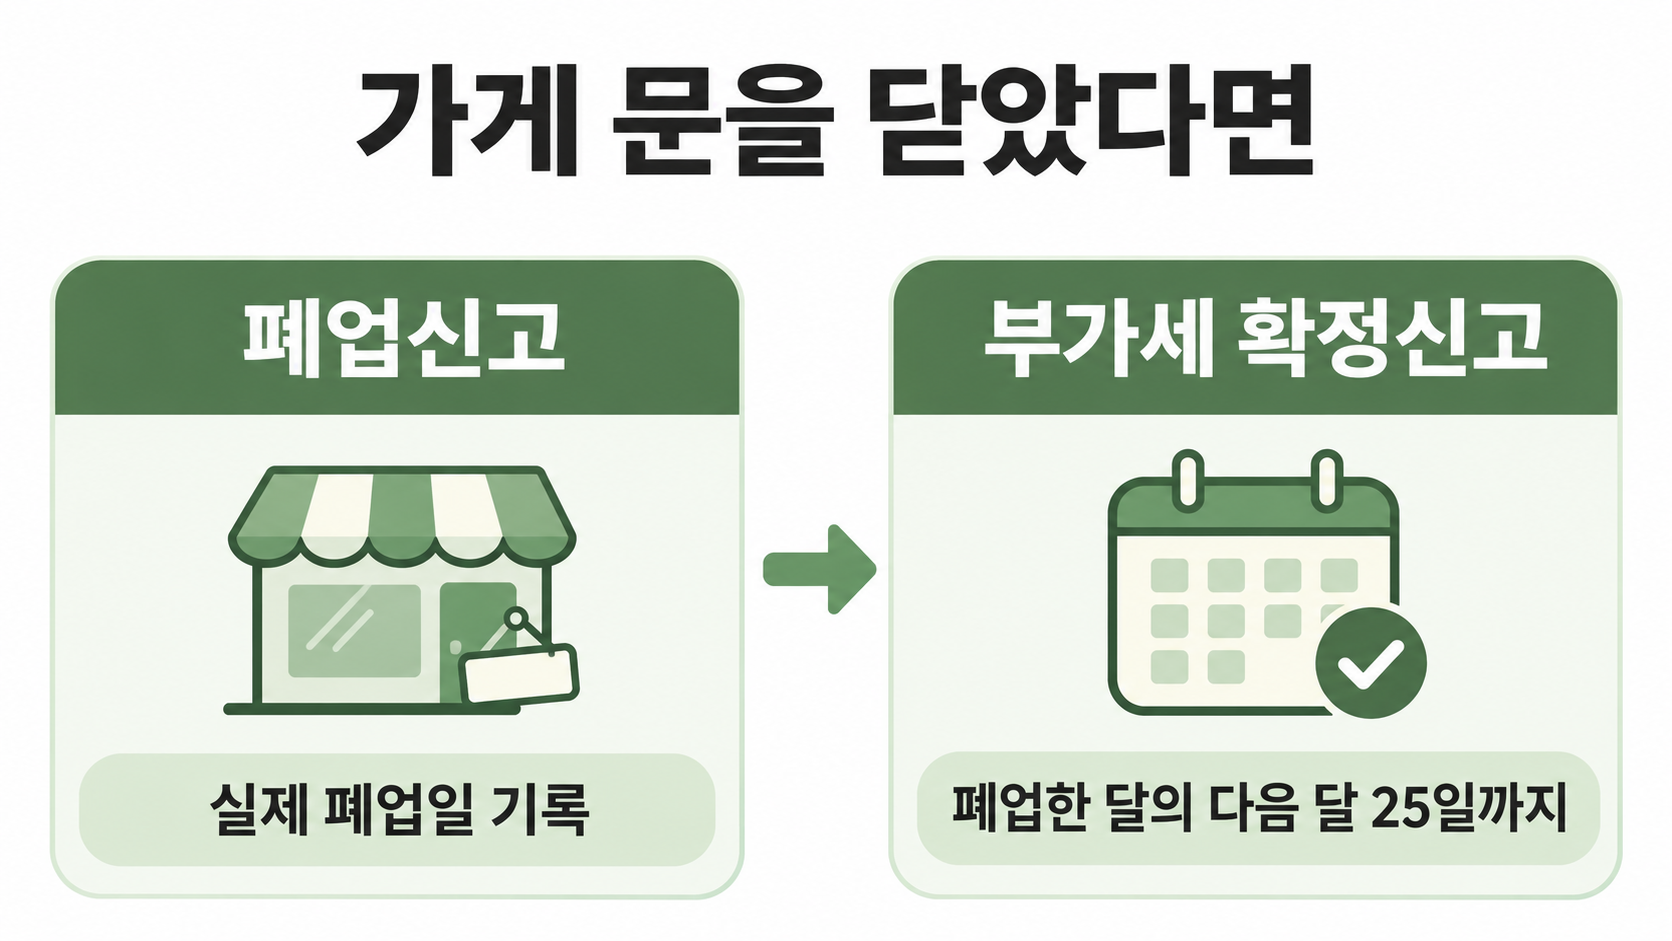
가게 문을 닫고 폐업신고를 마쳤다면 세금 신고도 끝난 걸까요? 아닙니다. 폐업신고와 폐업에 따른 부가가치세 확정신고는 구분해서 챙겨야 합니다. 특히 부가세 신고기한은 평소 정기 신고일만 기억하고 있다가 놓치기 쉽습니다.
폐업일은 신고서를 낸 날과 다를 수 있습니다
국세청은 일반적인 폐업일을 사업장별로 실제로 사업을 폐업한 날로 안내합니다. 폐업일이 분명하지 않으면 폐업신고서 접수일을 기준으로 봅니다. 가게 영업을 멈춘 날짜, 마지막 거래일, 임대차 종료일을 각각 기록해 두면 실제 폐업일을 검토할 때 도움이 됩니다. 날짜가 서로 다르다고 임의로 하나를 폐업일로 정해서는 안 됩니다. 국세청 휴·폐업 안내
사업자등록을 한 사업자가 폐업하면 국세청은 휴업(폐업)신고서에 사업자등록증을 첨부해 사업장 관할세무서나 가까운 세무서 민원봉사실에 지체 없이 제출하도록 안내합니다. 홈택스 가입 사업자는 인터넷·모바일 홈택스로도 신고할 수 있습니다. 인허가 업종이라면 관할 기관에 해야 할 신고와 통합 폐업신고 대상 여부도 별도로 살펴야 합니다. 국세청 휴·폐업 안내
부가세 기한은 폐업한 달을 기준으로 잡습니다
국세청의 폐업자 부가가치세 안내에 따르면 신고 대상 과세기간은 폐업일이 속하는 과세기간의 시작일부터 폐업일까지입니다. 신고·납부기한은 폐업일이 속하는 달의 다음 달 25일까지입니다. 예를 들어 국세청은 일반과세자가 5월 13일 폐업했다면 1월 1일부터 5월 13일까지를 대상으로 6월 25일까지 신고·납부하는 예를 들고 있습니다. 이 예시를 본인의 폐업일에 그대로 대입하기보다 실제 폐업일과 과세유형을 먼저 확인해야 합니다. 국세청 부가가치세 신고납부기한
폐업신고 접수증을 보관해 두고 부가세 신고 내역도 따로 확인하세요. 신고기한을 넘기면 국세청 안내대로 신고 관련 가산세나 납부지연가산세가 발생할 수 있습니다. 재고나 사업용 자산이 남아 있다면 그 처리도 함께 검토해야 하므로 장부와 매입·매출 자료를 버리지 마세요.
가게를 닫은 뒤 적어둘 날짜와 자료
- 영업을 실제로 끝낸 날과 마지막 거래일
- 폐업신고 접수 여부와 접수증
- 폐업한 달의 다음 달 25일: 부가세 신고·납부기한
- 폐업일까지의 매출·매입 자료와 남은 재고·사업용 자산 목록
- 인허가 업종이라면 관할 기관 폐업신고 처리 여부
앞서 개업 전 사업자등록 신청을 다룬 글과 달리, 이번에는 사업을 마칠 때의 절차입니다. 업종, 과세유형, 폐업일과 남은 자산에 따라 신고 내용이 달라질 수 있습니다.
상담 안내
폐업일과 부가세 신고 범위가 헷갈린다면 폐업신고 접수증, 마지막 매출·매입 내역, 남은 재고 목록을 가지고 연락 주세요. 오시는 길과 연락처도 볼 수 있습니다.
전화: 02-381-1355
이메일: kbgycn63@naver.com
국세청 휴·폐업 안내와 부가가치세 신고납부기한을 2026년 11월 5일 확인했습니다. 일반적인 폐업 신고 안내이며, 개별 과세 판단은 실제 사업 자료에 따라 달라집니다.